Andrea Atzori: Consigliere Comunale San Vero Milis e Marine
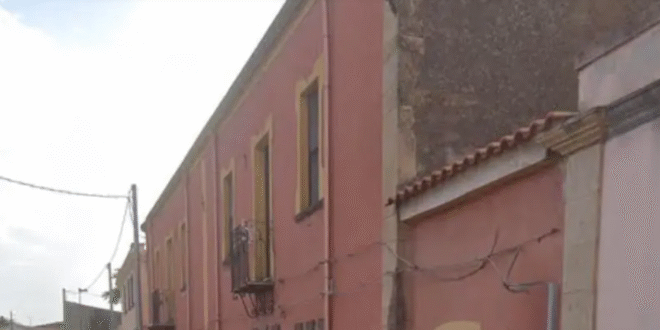
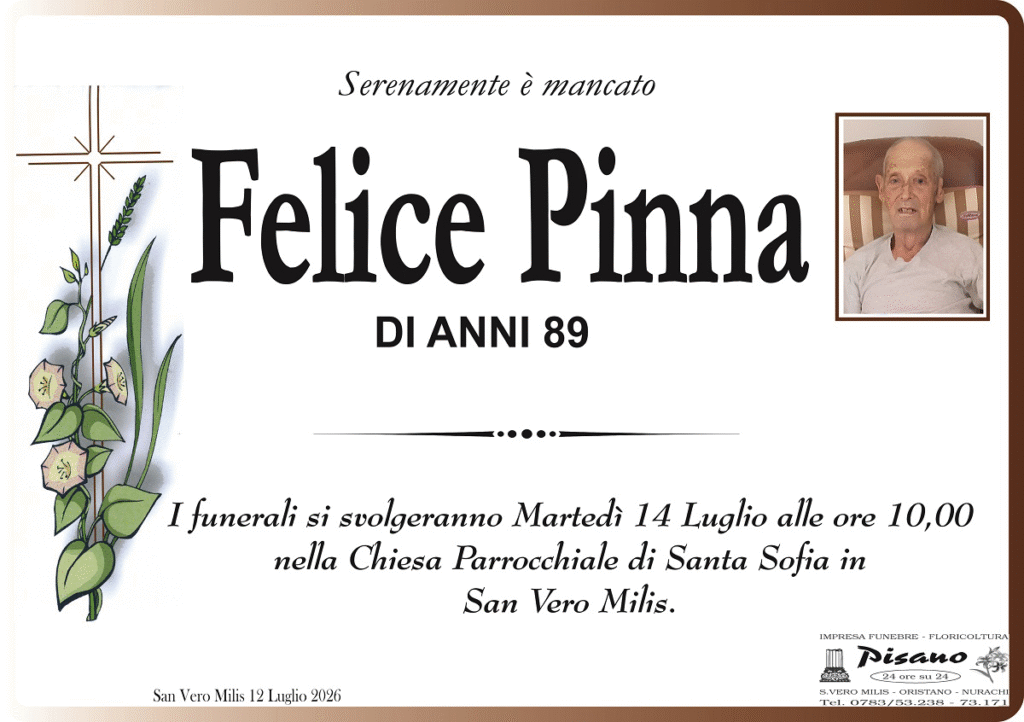
Il consiglio comunale di San Vero Milis con 10 favorevoli e 1 astensione (San Vero Milis e Marine) ha approvato la delibera riguardante “determinazioni in merito all’accettazione con beneficio d’inventario delle disposizioni testamentarie di Felice Pinna finalizzate alla realizzazione di un centro anziani.”
PERCHE’ L’ASTENSIONE
Prima della discussione di merito, il consigliere comunale di San Vero Milis e Marine ha presentato un richiamo in aula all’articolo 78 del TUEL e al Regolamento comunale, che disciplina i principi di condotta, i conflitti d’interesse e le incompatibilità professionali per gli amministratori locali (sindaci, assessori, consiglieri comunali e provinciali).
Scopo dell’iniziativa far sì che la delibera potesse nascere esente da vizi anche solo potenziali, nell’ambito del precipuo compito di ogni consigliere comunale, nell’esercizio delle proprie funzioni di indirizzo e controllo della formazione degli atti, attribuito dall’ articolo 42, comma 1, del TUEL (D.Lgs. n. 267/2000)
Nonostante in aula tutti i consiglieri abbiano negato l’esistenza di collegamenti d’interesse, resta il dato oggettivo di un legame di parentela diretta con uno dei soggetti citati negli atti della vicenda testamentaria, contenuti nella delibera approvata.
A nostro avviso la norma richiederebbe maggiore cautela: pur mancando un automatismo normativo vincolante in assenza di interessi economici diretti, l’astensione resta una scelta di massima garanzia per tutelare l’imparzialità dell’ente.
Per ragioni di massima prudenza e trasparenza amministrativa, l’astensione sarebbe stata -a nostro avviso- una scelta opportuna.
La delibera adottata, non tenendo conto di questo principio precauzionale, nasce fragile ed esposta alla tutela dell’integrità amministrativa dell’Ente, in caso di eventuale ricorso.
Proprio perché tutti condividiamo il rilevante valore sociale di questa opera per San Vero Milis, l’iter poteva e doveva (facilmente) essere blindato fin dal primo passaggio.
Pretendere atti amministrativi inattaccabili è dovere di ogni consigliere comunale, significa tutelare l’Ente e -in questo caso- garantire che il centro per anziani possa realizzarsi davvero.
UN EMENDAMENTO DI SAN VERO MILIS E MARINE APPROVATO ALL’UNANIMITA’
Nel merito della proposta delibera abbiamo presentato 5 emendamenti correttivo-costruttivi (a dimostrazione del fatto che crediamo nella proposta di realizzazione di un Centro Anziani), uno dei quali è stato approvato all’unanimità dal consiglio comunale
La delibera finale per questi motivi ha visto il voto di astensione di San Vero Milis e Marine.
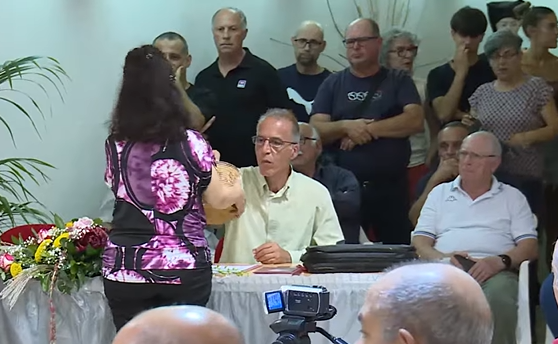
Di seguito il testo dell’intervento integrale in aula del consigliere comunale Andrea Atzori.
San Vero Milis · Disposizioni testamentarie del sig. Felice Pinna
Proposta n. 54 del 2 novembre 2026-odg n. 1- seduta 16 novembre 2026
Signor Sindaco, colleghi Consiglieri, signor Segretario,
prendiamo atto con grande rispetto e gratitudine del gesto di generosità compiuto dal defunto concittadino Felice Pinna, la cui volontà di destinare il proprio patrimonio alla realizzazione di una struttura per anziani rappresenta indubbiamente un’iniziativa di altissimo valore sociale per tutta la comunità di San Vero Milis.
Proprio perché l’obiettivo è nobile e l’operazione riveste una grande rilevanza patrimoniale ed economica per l’Ente, è nostro dovere di consiglieri esaminare con il massimo rigore formale e sostanziale la proposta di delibera oggi al nostro esame. Dalla lettura dell’atto emergono alcune criticità tecniche e procedurali su cui ritengo necessario chiedere chiarimenti e proporre dei correttivi prima di procedere al voto.
1.Precisare cosa viene deliberato
I punti 2 e 6 della proposta in esame escludono che questa deliberazione costituisca accettazione o assunzione di oneri. Il Consiglio può avviare un’istruttoria preliminare; propongo però di rendere coerente anche l’oggetto dell’atto (che parla anticipatamente di accettazione rispetto al suo contenuto), qualificandolo come indirizzo e ricognizione preliminare. Le verifiche già previste vanno rese puntuali, senza anticipare un’acquisizione non ancora giuridicamente definita.
2. Conoscere integralmente disposizioni e condizioni
Per un voto informato chiedo che siano messi a disposizione dei consiglieri i due testamenti richiamati, del 18 agosto 2024 e del 4 gennaio 2026, con il verbale notarile di pubblicazione. Occorre illustrare le condizioni sulla destinazione e sulla gestione, gli eventuali soggetti incaricati, i costi e le conseguenze dell’eventuale impossibilità di attuarle. Il richiamo generico a ulteriori condizioni non consente di valutarne la portata.
È inoltre necessario distinguere l’istituzione di erede dal legato: l’art. 649 c.c. prevede per quest’ultimo l’acquisto senza accettazione, salva rinuncia. Una clausola della delibera non può escludere effetti che derivino direttamente dalla legge.
Beni, termini e sostenibilità
3. Accertare titoli, quote e diritti di terzi
Chiedo una ricognizione dei titoli di provenienza, delle risultanze dei registri immobiliari, delle quote e dei diritti di terzi, confrontata con i dati catastali. Eventuali segnalazioni di comproprietà vanno verificate documentalmente: non è sufficiente identificare un intero fabbricato come se fosse interamente disponibile al Comune. Occorre distinguere ciò che apparteneva al defunto da eventuali quote altrui e valutare le conseguenze sulla fattibilità del centro.
4. Ricostruire il possesso effettivo e verificare subito i termini
Non chiedo di attestare preventivamente che il Comune non possieda i beni: chiedo di accertarlo. Chi dispone delle chiavi?
Vi sono stati consegne, accessi, sostituzioni di serrature, custodia o gestione di immobili e beni mobili? Da quali date, a quale titolo e con quali verbali o incarichi? Quali atti sono stati compiuti dal Comune o da persone per suo conto?
La giurisprudenza attribuisce rilievo a una concreta disponibilità dei beni, anche di un solo bene e anche tramite terzi. Chiedo una verifica tempestiva degli adempimenti applicabili e dei termini eventualmente già decorrenti, comprese le possibili proroghe giudiziali.
Il Comune è soggetto all’art. 473 c.c. (che stabilisce obbligo di inventario): non va trasferita automaticamente all’ente la conseguenza dell’acquisto come erede puro e semplice prevista per altri chiamati. La Cassazione n. 14442/2019 distingue l’inefficacia di un’accettazione non seguita da inventario tempestivo dalla perdita definitiva del diritto di accettare.
5. Valutare costi e oneri e correggere il dispositivo
Chiedo che l’istruttoria comprenda debiti e passività, vincoli, eventuali contenziosi, costi di adeguamento, realizzazione, manutenzione e gestione, con relative coperture. Il beneficio d’inventario non sostituisce la valutazione di sostenibilità del progetto. La frase del punto 4 di pag.4 «non sugli oneri e sui vincoli di destinazione dei beni» va chiarita e riscritta, attribuendo le verifiche ai servizi competenti con assistenza giuridico-amministrativa del Segretario. Credo che si tratti di un errore/refuso : quel” non” in realtà dovrebbe essere un “nonché” , che cambia totalmente e correttamente la frase.
Il richiamo alle forme della dichiarazione di accettazione va corretto da art. 485 ad art. 484 c.c. Quanto ai pareri, chiedo che sia esplicitato se l’atto resti di mero indirizzo: l’esigenza del parere contabile dipende dal contenuto effettivo e dai riflessi economici o patrimoniali, secondo l’art. 49 TUEL.
Richiesta conclusiva
Propongo una relazione al Consiglio entro 90 giorni, anche interlocutoria se alcune verifiche sono ancora in corso, fermi gli adempimenti urgenti e tutti i termini di legge. Chiedo che quesiti, risposte ed esito degli emendamenti siano riportati a verbale. Se mancano i chiarimenti indispensabili alla decisione odierna, chiedo il rinvio del punto, senza sospendere le attività urgenti di tutela del patrimonio. Nel caso si insista per il voto, annuncio il mio voto contrario.
Concludo ribadendo che queste osservazioni nascono dalla volontà di tutelare l’Ente, garantire la massima trasparenza amministrativa e soprattutto assicurare che il generoso lascito del Signor Pinna possa concretizzarsi nel pieno rispetto della legge e della sostenibilità per le casse comunali.
Resto in attesa dei chiarimenti richiesti e dell’esito sulle proposte costruttive di emendamento presentati per determinare il mio voto.
Consegno al segretario il testo scritto .
Grazie.